Thị trường căn hộ TP.HCM quý III/2026: tiêu thụ giảm 66%, người mua đang chờ điều gì
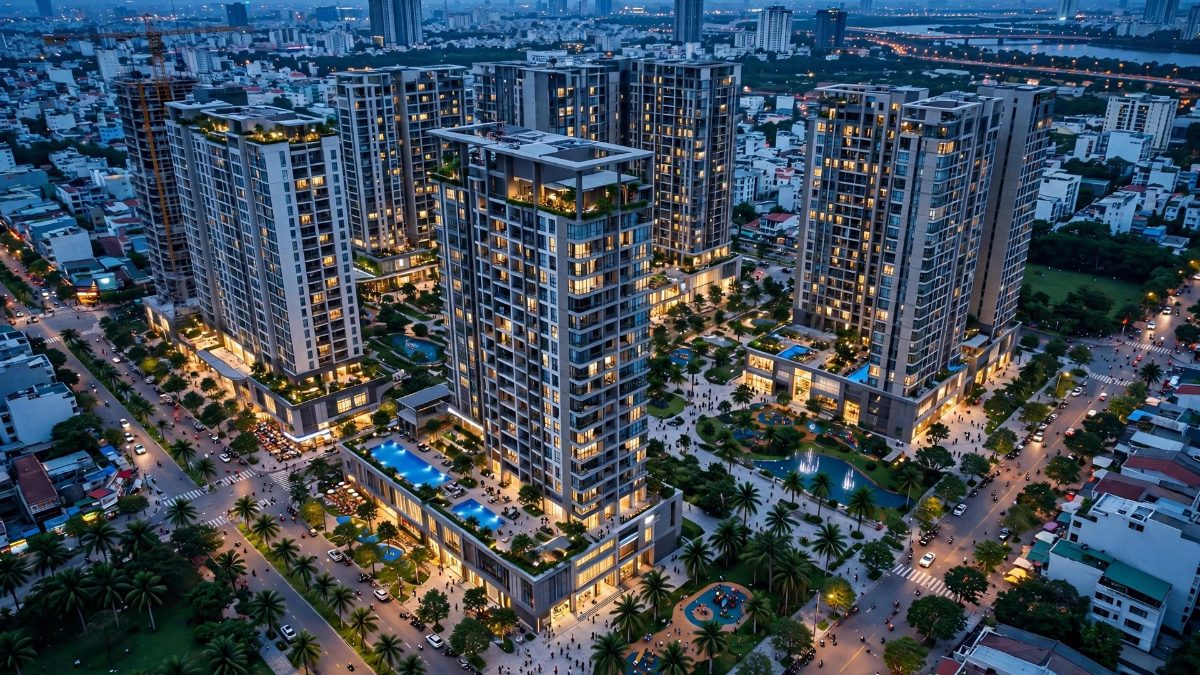
Tiêu thụ căn hộ TP.HCM quý III chỉ còn 3.471 căn, giảm 66% so với quý trước, trong khi nhiều chủ đầu tư lùi mở bán sang cuối năm.
Thị trường căn hộ TP.HCM vừa trải qua một quý III đầy bất ngờ, nhưng không phải theo hướng tích cực. Sau hai quý đầu năm giao dịch khá sôi động, sức mua bỗng chững lại mạnh trong quý III, khiến nhiều chủ đầu tư phải lùi kế hoạch mở bán và chờ đợi diễn biến cuối năm. Những con số mới nhất cho thấy thị trường đang ở giai đoạn giằng co, khi người mua có tiền nhưng chưa vội xuống tiền, còn người bán thì chưa sẵn sàng giảm giá.
Theo dữ liệu của DKRA Group, thị trường căn hộ TP.HCM và vùng phụ cận, gồm Tây Ninh và Đồng Nai mới, đã có ba quý đầu năm 2026 với diễn biến trái ngược nhau. Quý I, nguồn cung sơ cấp đạt 14.156 căn, trong khi lượng tiêu thụ đạt 7.158 căn. Quý II, nguồn cung tăng lên 19.278 căn, tiêu thụ cũng tăng lên 10.134 căn. Đây là giai đoạn thị trường được đánh giá là khá sôi động, khi cả nguồn cung và sức mua cùng tăng trưởng. Nhưng sang quý III, bức tranh thay đổi hẳn: nguồn cung sơ cấp đạt 13.215 căn, nhưng lượng tiêu thụ chỉ còn 3.471 căn, giảm 66% so với quý trước. Tỷ lệ hấp thụ, tức tỷ lệ tiêu thụ trên tổng nguồn cung sơ cấp, chỉ đạt khoảng 26%, mức thấp nhất trong ba quý vừa qua.
Mức giảm 66% của lượng tiêu thụ là con số gây chú ý nhất trong báo cáo. Nó cho thấy sự sụt giảm không phải là điều chỉnh nhẹ theo mùa vụ, mà là một cú phanh rõ rệt của thị trường. Đáng chú ý, nguồn cung trong quý III vẫn ở mức khá cao với hơn 13.000 căn, tức hàng hóa không thiếu. Vấn đề nằm ở phía cầu: người mua đã chững lại, dù sản phẩm vẫn có sẵn trên thị trường. Đây là tín hiệu quan trọng để hiểu tâm lý người mua ở thời điểm hiện tại.
Người mua đang chờ điều gì
Có nhiều lý do khiến người mua căn hộ chững lại trong quý III. Lý do đầu tiên là mặt bằng giá. Sau nhiều năm tăng liên tục, giá căn hộ tại TP.HCM đã ở mức cao so với thu nhập của phần lớn người mua để ở. Nhiều người có nhu cầu thật vẫn đang chờ giá ổn định hơn hoặc chờ các chính sách bán hàng tốt hơn từ chủ đầu tư, thay vì vội vàng mua ở mức giá hiện tại. Tâm lý chờ đợi này càng mạnh khi thị trường có dấu hiệu chững lại, vì ai cũng sợ mua xong giá lại đứng yên hoặc giảm.
Dự báo quý IV: nguồn cung tăng nhẹ
Về triển vọng cuối năm, DKRA Group dự báo nguồn cung căn hộ mới trong quý IV/2026 có thể tăng nhẹ so với quý trước, đạt khoảng 7.000 đến 10.000 căn. Con số này vẫn thấp hơn so với cùng kỳ năm trước, cho thấy thị trường chưa thể quay lại mức sôi động như giai đoạn cao điểm. Tuy nhiên, việc nguồn cung tăng nhẹ cùng với các đợt mở bán bị dồn từ quý III sang quý IV có thể mang lại một số tín hiệu tích cực cho giao dịch cuối năm, đặc biệt khi các chủ đầu tư thường tung ra nhiều chính sách ưu đãi vào dịp cuối năm để chốt doanh số.
Với người mua, giai đoạn này vừa là thách thức vừa là cơ hội. Thách thức là khó đoán được giá sẽ đi về đâu trong ngắn hạn, và việc chờ đợi quá lâu có thể khiến họ bỏ lỡ những sản phẩm tốt. Cơ hội là khi thị trường chững lại, người mua có nhiều thời gian lựa chọn hơn, có vị thế thương lượng tốt hơn và có thể nhận được những chính sách bán hàng ưu đãi hơn từ chủ đầu tư đang cần đẩy hàng. Điều quan trọng là người mua cần xác định rõ nhu cầu của mình: mua để ở hay mua để đầu tư, khả năng tài chính tới đâu, và thời gian nắm giữ dự kiến là bao lâu. Những câu trả lời này quan trọng hơn nhiều so với việc đoán đúng đáy của thị trường.
Nguồn tin: Báo Mới
Biên tập viên với nhiều năm rà soát bản thảo, chú trọng tính chính xác và mạch kể rõ ràng.
Bài liên quan
Chọn mua nhà lần đầu: những điều cần cân nhắc ngoài giá bán
Giá bán chỉ là một phần của quyết định mua nhà. Vị trí, pháp lý, chi phí duy trì và khả năng thích ứng với thay đổi cuộc sống đều ảnh hưởng lâu dài đến sự hài lòng của người mua.
Khải Hoàn Imperial: Định Nghĩa Lại Sự Sang Trọng Qua Chuẩn Sống Bespoke
Ngày 09/05/2026, sự kiện khai trương căn hộ mẫu dự án Khải Hoàn Imperial diễn ra sôi động tại Sales Gallery ngay mặt tiền Quốc lộ 13, đối diện AEON Mall Bình Dương Canary, thu hút đông đảo khách hàng cùng hơn 80 đại lý phân phối.
Khai thác nhà phố biển Sông Town CaraWorld: Chiến lược tối ưu dòng tiền
Khám phá chiến lược khai thác lưu trú và dịch vụ tại nhà phố biển Sông Town CaraWorld Cam Ranh để tối ưu dòng tiền và gia tăng giá trị tài sản bền vững. Xem ngay!
Cú hụt tại phiên đấu giá khu đất vàng Chi Lăng Đà Nẵng: Bài học pháp lý đắt giá
Phiên đấu giá khu đất vàng Sân vận động Chi Lăng (Đà Nẵng) trị giá hơn 9.700 tỷ đồng bất thành. Tìm hiểu nguyên nhân và những vướng mắc pháp lý kéo dài tại đây!