Quản lý nợ thẻ tín dụng: Trả tối thiểu mãi thì bao giờ mới hết nợ?
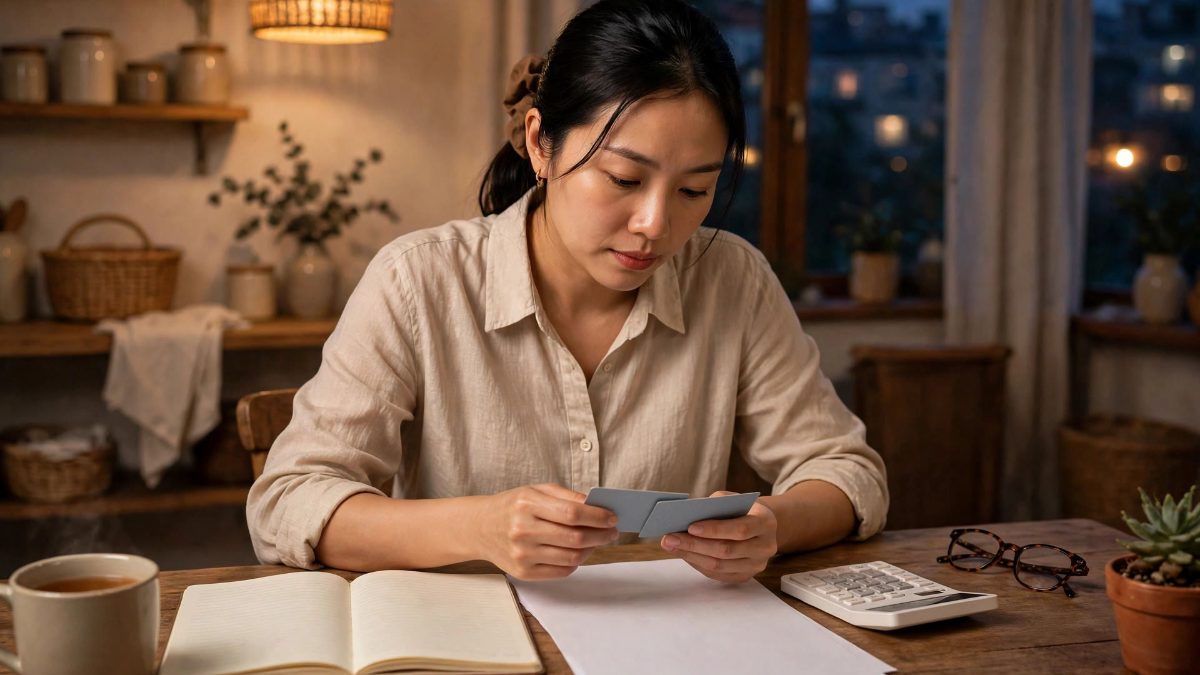
Chỉ trả số tiền tối thiểu mỗi tháng khiến khoản nợ thẻ tín dụng kéo dài nhiều năm và tiền lãi có thể gấp nhiều lần số nợ gốc. Hiểu cách lãi chạy giúp bạn thoát nợ nhanh hơn.
Thẻ tín dụng là công cụ tiện lợi: quẹt trước, trả sau, lại còn được tích điểm và hoàn tiền. Nhưng với nhiều người, chiếc thẻ nhỏ gọn ấy lại trở thành một khoản nợ dai dẳng. Mỗi tháng, sao kê gửi về ghi số tiền tối thiểu phải trả, thường chỉ khoảng 5% dư nợ. Trả đúng số tối thiểu đó thì không bị phạt, không bị tính là chậm trả, nên nhiều người cứ thế trả tối thiểu tháng này qua tháng khác, mà không để ý rằng khoản nợ gốc gần như không giảm, còn tiền lãi thì vẫn chạy đều.
Vấn đề nằm ở cách tính lãi của thẻ tín dụng. Lãi suất thẻ thường rất cao, có thể lên tới 20% đến 30% mỗi năm. Khi bạn chỉ trả tối thiểu, phần lớn số tiền trả được dùng để trả lãi, chỉ một phần nhỏ trừ vào nợ gốc. Một khoản nợ 20 triệu đồng, nếu chỉ trả tối thiểu mỗi tháng, có thể mất nhiều năm mới trả xong, và tổng số tiền lãi phải trả có thể lên tới gần bằng số nợ gốc ban đầu.
Hiểu sao kê trước khi trả
Bước đầu tiên để thoát khỏi vòng xoáy nợ thẻ là đọc kỹ sao kê. Trên sao kê có ba con số quan trọng: tổng dư nợ, số tiền tối thiểu phải trả, và ngày đến hạn thanh toán. Nhiều người chỉ nhìn số tối thiểu, mà quên mất tổng dư nợ mới là con số quyết định bạn đang nợ bao nhiêu. Hãy tập thói quen nhìn tổng dư nợ trước, rồi mới quyết định trả bao nhiêu.
Nếu có thể, hãy trả toàn bộ dư nợ trước ngày đến hạn. Khi trả đủ 100% dư nợ trong thời gian miễn lãi, thường là 45 đến 55 ngày, bạn sẽ không phải chịu lãi. Đây là cách dùng thẻ khôn ngoan nhất: hưởng tiện ích và ưu đãi của thẻ mà không mất đồng lãi nào. Chỉ khi thật sự kẹt tiền mới nên trả một phần, và cần có kế hoạch trả hết trong thời gian ngắn nhất có thể.
Lập kế hoạch trả nợ theo thứ tự
Nếu bạn đang có nợ ở nhiều thẻ cùng lúc, hãy liệt kê tất cả ra một bảng: mỗi thẻ nợ bao nhiêu, lãi suất bao nhiêu, số tiền tối thiểu là bao nhiêu. Sau đó, có hai cách trả nợ phổ biến. Cách thứ nhất là trả hết thẻ có lãi suất cao nhất trước, vì đó là thẻ đang làm bạn mất tiền nhanh nhất. Cách thứ hai là trả hết thẻ có số nợ nhỏ nhất trước, để nhanh chóng giảm số lượng thẻ đang nợ và tạo cảm giác tiến triển, giúp bạn có động lực tiếp tục.
Dù chọn cách nào, nguyên tắc chung là: trả tối thiểu cho tất cả các thẻ để tránh bị phạt, rồi dồn toàn bộ số tiền còn lại vào một thẻ mục tiêu cho đến khi trả hết, sau đó chuyển sang thẻ tiếp theo. Đừng rải đều tiền trả cho mọi thẻ, vì như vậy không thẻ nào hết nợ nhanh, mà tiền lãi vẫn chạy ở tất cả các thẻ.
Cắt giảm chi tiêu bằng thẻ trong thời gian trả nợ
Trong thời gian đang trả nợ thẻ, hãy tạm dừng dùng thẻ cho những khoản không thật sự cần thiết. Nhiều người vừa trả nợ thẻ vừa tiếp tục quẹt thẻ mua sắm, khiến khoản nợ không bao giờ giảm. Hãy chuyển sang dùng tiền mặt hoặc thẻ ghi nợ cho chi tiêu hằng ngày, để bạn nhìn thấy rõ số tiền mình đang chi ra. Khi phải rút tiền mặt và đếm từng tờ, người ta thường chi tiêu cẩn thận hơn nhiều so với khi chỉ quẹt thẻ.
Một thói quen hữu ích khác là đặt hạn mức chi tiêu cho từng nhóm: ăn uống, đi lại, giải trí. Khi một nhóm đã hết hạn mức trong tháng, hãy dừng lại, thay vì lấy từ nhóm khác. Ban đầu sẽ thấy gò bó, nhưng sau vài tháng, bạn sẽ ngạc nhiên vì mình vẫn sống tốt với số tiền ít hơn mình tưởng.
Thoát khỏi nợ thẻ tín dụng không cần thu nhập cao, mà cần kỷ luật và một kế hoạch rõ ràng. Khi đã trả hết nợ, hãy giữ thói quen trả đủ dư nợ mỗi tháng, và coi thẻ tín dụng là công cụ thanh toán, không phải là nguồn vay. Lúc đó, chiếc thẻ mới thực sự phục vụ bạn, thay vì bạn phải làm việc để phục vụ nó.
Phóng viên chuyên ghi chép hiện trường, yêu thích kể chuyện bằng hình ảnh và dữ liệu thực tế.
Bài liên quan
Ngân hàng Nhà nước mua USD hai phiên mỗi tuần: tiền đồng được bơm vào hệ thống ra sao
Ngân hàng Nhà nước mua USD giao ngay hai phiên mỗi tuần từ ngày 11/11 với giá 25.500 đồng/USD, mở thêm kênh cung ứng tiền đồng cho hệ thống ngân hàng.
Khai thác nhà phố biển Sông Town CaraWorld: Chiến lược tối ưu dòng tiền
Khám phá chiến lược khai thác lưu trú và dịch vụ tại nhà phố biển Sông Town CaraWorld Cam Ranh để tối ưu dòng tiền và gia tăng giá trị tài sản bền vững. Xem ngay!
Giá bạc bứt phá 11% trong một tuần: 'Ngôi sao' mới thay thế vàng?
Giá bạc tăng vọt 11% trong một tuần, vượt xa tốc độ tăng của vàng nhờ nhu cầu công nghiệp phục hồi. Xem ngay phân tích chi tiết và dự báo xu hướng giá bạc sắp tới.
Cuộc chiến chống 'cơn khát' vàng tại Ấn Độ: Chiến lược cứu đồng Rupee
Vì sao Thủ tướng Modi kêu gọi người dân Ấn Độ ngừng mua vàng? Khám phá chiến lược bảo vệ dự trữ ngoại hối và ổn định đồng Rupee trước cú sốc giá dầu toàn cầu.